

Kỳ 2 | Góc nhìn ngành bao bì giấy – Bao bì Mai Thư
Ngành bao bì giấy Việt Nam đang từng bước nâng cao năng lực sản xuất, cải tiến công nghệ và mở rộng cơ hội tham gia chuỗi cung ứng quốc tế. Tuy nhiên, cùng với tiềm năng phát triển, các doanh nghiệp xuất khẩu cũng phải đối mặt với những thách thức ngày càng phức tạp từ thị trường nhập khẩu.
Một trong những vấn đề đáng chú ý là chống bán phá giá ngành bao bì giấy, đặc biệt khi Hoa Kỳ đã tiến hành các vụ việc phòng vệ thương mại đối với một số nhóm sản phẩm có xuất xứ từ Việt Nam.
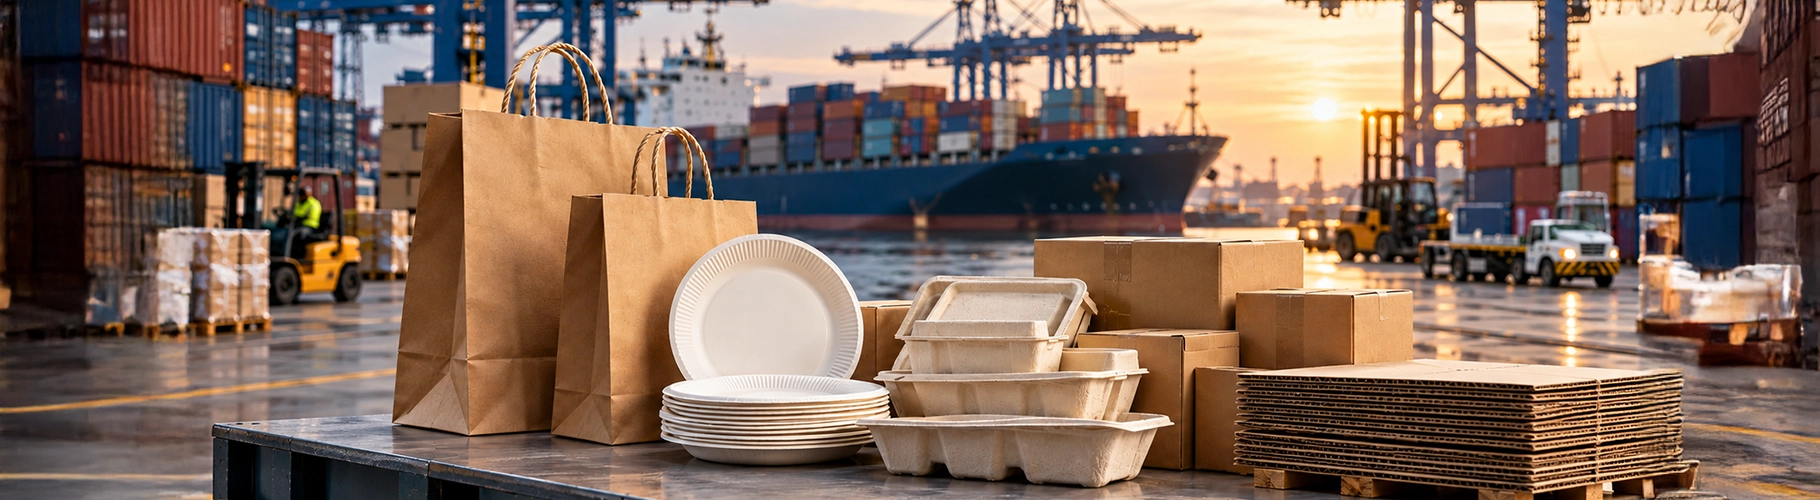
Từ túi giấy mua sắm, đĩa giấy đến sản phẩm bột giấy ép định hình, những diễn biến thương mại gần đây cho thấy một thực tế: Có năng lực sản xuất và giá thành cạnh tranh chưa đồng nghĩa với việc doanh nghiệp có thể duy trì lợi thế tại mọi thị trường.
Muốn đưa bao bì Việt Nam ra biển lớn, doanh nghiệp không chỉ cần sản phẩm tốt mà còn phải hiểu rõ luật chơi thương mại quốc tế.
Chống bán phá giá đang tác động như thế nào đến ngành bao bì giấy Việt Nam?
Chống bán phá giá (Anti-Dumping – AD) là biện pháp phòng vệ thương mại được áp dụng theo các điều kiện pháp luật nhằm xử lý hàng nhập khẩu bị xác định bán phá giá và gây thiệt hại cho ngành sản xuất nội địa của nước nhập khẩu.
Đối với ngành bao bì giấy Việt Nam, rủi ro phát sinh khi sản phẩm xuất khẩu thuộc phạm vi một vụ điều tra và sau đó có thể phải chịu các nghĩa vụ thuế bổ sung.
Điều quan trọng cần phân biệt là không phải mọi sản phẩm bao bì giấy xuất khẩu từ Việt Nam đều bị áp thuế chống bán phá giá.
Việc xác định một sản phẩm có thuộc diện áp dụng hay không phụ thuộc vào:
- Mô tả và phạm vi hàng hóa của từng vụ việc.
- Đặc điểm vật liệu và cấu tạo sản phẩm.
- Quy trình sản xuất và công năng trong những trường hợp có liên quan.
- Xuất xứ hàng hóa.
- Quy định và kết quả xác định của cơ quan có thẩm quyền.
Mã HS là thông tin cần kiểm tra, nhưng không nên sử dụng mã HS như căn cứ duy nhất để khẳng định sản phẩm thuộc hoặc không thuộc phạm vi áp thuế.
Đối với doanh nghiệp xuất khẩu, sự khác biệt trong cấu tạo sản phẩm hoặc phương pháp sản xuất có thể ảnh hưởng đáng kể đến việc phân loại và đánh giá phạm vi áp dụng.
Ba nhóm sản phẩm bao bì giấy Việt Nam chịu tác động từ các biện pháp phòng vệ thương mại của Hoa Kỳ
Những vụ việc liên quan đến túi giấy mua sắm, đĩa giấy và sản phẩm bột giấy ép định hình là các ví dụ cụ thể cho thấy yêu cầu tuân thủ thương mại ngày càng có ý nghĩa đối với ngành bao bì.
1. Túi giấy mua sắm – Paper Shopping Bags
Túi giấy mua sắm là một nhóm bao bì được sử dụng phổ biến trong bán lẻ, cửa hàng thời trang, hệ thống thương mại và hoạt động đóng gói hàng hóa.
Các sản phẩm thuộc nhóm này có thể khác nhau về kích thước, chất liệu, thiết kế quai và mục đích sử dụng.
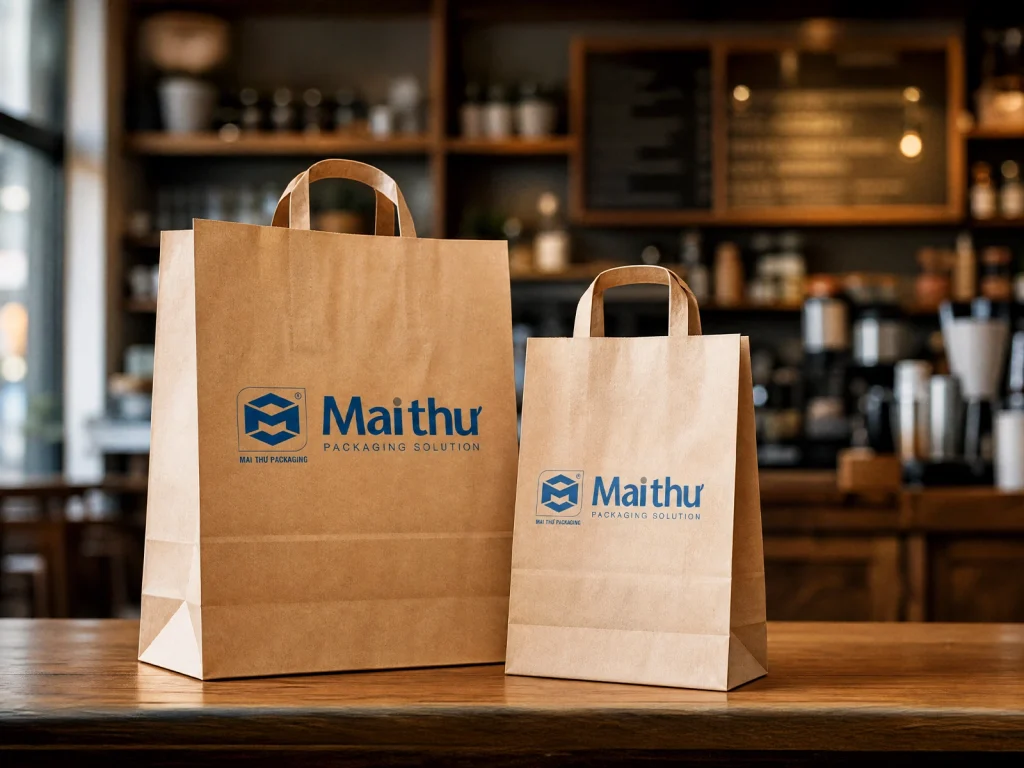
Năm 2024, Bộ Thương mại Hoa Kỳ công bố kết quả cuối cùng của cuộc điều tra chống bán phá giá đối với một số loại túi giấy mua sắm nhập khẩu từ Việt Nam và các quốc gia khác.
Theo kết quả cuối cùng được công bố, các mức biên độ bán phá giá đối với Việt Nam bao gồm 36,51% cho một số doanh nghiệp được nêu tên và 92,34% đối với thực thể toàn Việt Nam.
Đây là các biên độ trong kết quả điều tra, không có nghĩa mọi loại túi giấy của Việt Nam đều chịu cùng một mức thuế.
Bài học đối với doanh nghiệp: Không nên chỉ phân loại sản phẩm theo tên gọi thương mại như “túi kraft” hay “túi mua sắm”. Cần kiểm tra đặc điểm kỹ thuật và phạm vi hàng hóa được mô tả trong quyết định áp dụng.
2. Đĩa giấy – Paper Plates
Đĩa giấy là sản phẩm được sử dụng rộng rãi trong ngành thực phẩm, dịch vụ ăn uống, tiệc và hoạt động kinh doanh F&B.
Năm 2025, Bộ Thương mại Hoa Kỳ công bố kết quả cuối cùng của các cuộc điều tra chống bán phá giá đối với đĩa giấy từ Việt Nam, Trung Quốc và Thái Lan; đồng thời có điều tra chống trợ cấp đối với sản phẩm từ Việt Nam và Trung Quốc.
Điều này cho thấy doanh nghiệp không chỉ cần quan tâm đến giá xuất khẩu mà còn cần phân biệt các cơ chế phòng vệ thương mại có thể được áp dụng song song.
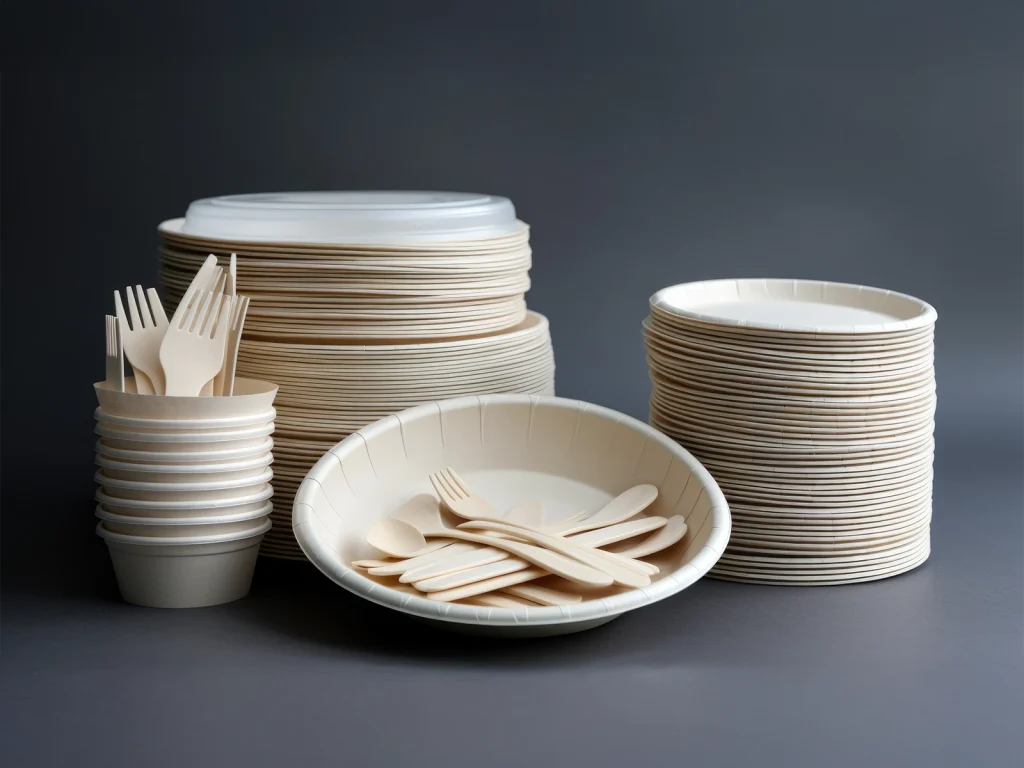
Chống bán phá giá (AD) liên quan đến việc xác định hàng hóa được xuất khẩu với giá thấp hơn giá trị thông thường theo phương pháp pháp lý.
Trong khi đó, chống trợ cấp (CVD) là cơ chế riêng, liên quan đến các khoản trợ cấp có thể bị đối kháng theo quy định.
Hai cơ chế có căn cứ và phương pháp điều tra khác nhau.
Đối với doanh nghiệp sản xuất đĩa giấy, việc hiểu rõ cấu tạo sản phẩm, quy trình sản xuất, nguồn nguyên liệu và dữ liệu kế toán là những yếu tố quan trọng khi chuẩn bị hoạt động xuất khẩu.
3. Sản phẩm bột giấy ép định hình – Thermoformed Molded Fiber Products
Sản phẩm bột giấy ép định hình được sử dụng trong nhiều ứng dụng như khay, hộp, đĩa, tô, nắp và bao bì phục vụ thực phẩm hoặc hàng tiêu dùng.
Đây là một nhóm sản phẩm đáng chú ý khi ngành bao bì phát triển thêm các giải pháp từ vật liệu sợi cellulose.
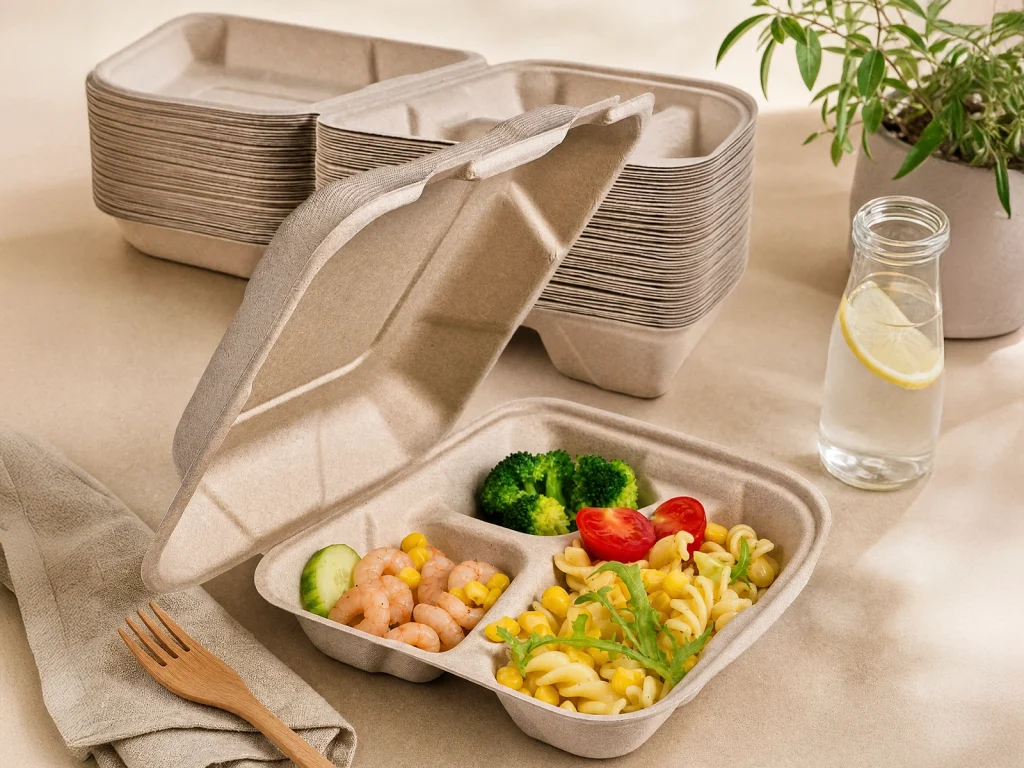
Năm 2025, Bộ Thương mại Hoa Kỳ công bố kết luận cuối cùng trong các cuộc điều tra chống bán phá giá và chống trợ cấp đối với sản phẩm bột giấy ép định hình từ Việt Nam và Trung Quốc.
Đến tháng 12/2025, Ủy ban Thương mại Quốc tế Hoa Kỳ công bố kết luận xác định thiệt hại đối với ngành sản xuất nội địa trong vụ việc này, tạo cơ sở cho việc ban hành các lệnh áp thuế liên quan.
Đối với doanh nghiệp Việt Nam, điểm đáng chú ý là phạm vi hàng hóa có thể được xác định theo cấu tạo vật liệu và phương pháp tạo hình, chứ không chỉ dựa trên tên thương mại của sản phẩm.
Một sản phẩm được gọi là “khay giấy” hay “hộp giấy” trên thị trường chưa đủ để xác định chính xác tình trạng thuế.
Do đó, doanh nghiệp cần đối chiếu thông số kỹ thuật với mô tả pháp lý của vụ việc trước khi đưa sản phẩm vào kế hoạch xuất khẩu.
Không phải tất cả sản phẩm bao bì giấy đều chịu thuế chống bán phá giá
Một trong những điều quan trọng nhất doanh nghiệp cần hiểu là phạm vi áp dụng biện pháp phòng vệ thương mại có giới hạn cụ thể.
Chẳng hạn, một vụ việc liên quan đến túi giấy mua sắm không mặc nhiên đồng nghĩa với việc mọi loại túi giấy, hộp giấy, thùng carton hoặc bao bì thực phẩm bằng giấy đều chịu cùng một biện pháp thuế.
Tương tự, sản phẩm bột giấy ép định hình không nên được đánh đồng với mọi loại hộp giấy gấp, hộp giấy kraft hoặc bao bì carton.
Việc xác định đúng phạm vi cần dựa trên hồ sơ vụ việc và các văn bản chính thức.
Doanh nghiệp cần đặt ra ba câu hỏi trước khi xuất khẩu:
- Sản phẩm của mình có thuộc mô tả hàng hóa bị điều tra hoặc áp thuế không?
- Xuất xứ và hồ sơ sản phẩm đã được xác định chính xác chưa?
- Có những nghĩa vụ thuế và yêu cầu khai báo nào tại thị trường nhập khẩu?
Đây là những câu hỏi cần được giải đáp từ giai đoạn phát triển sản phẩm và lập kế hoạch kinh doanh, thay vì đợi đến khi hàng hóa đã được xuất khẩu.
Thuế chống bán phá giá ảnh hưởng gì đến doanh nghiệp xuất khẩu bao bì giấy?
Thu hẹp lợi thế về giá và biên lợi nhuận
Trong ngành sản xuất bao bì, chi phí nguyên vật liệu, nhân công, công nghệ và vận chuyển đều tác động đến giá thành sản phẩm.
Với các doanh nghiệp hoạt động trên biên lợi nhuận thấp, một khoản thuế nhập khẩu bổ sung có thể khiến tổng chi phí nhập hàng của khách hàng tăng đáng kể.
Khi đó, lợi thế giá bán mà nhà cung cấp Việt Nam xây dựng có thể bị thu hẹp.
Khách hàng quốc tế có thể xem xét lại đơn hàng, thương lượng điều kiện giao dịch hoặc tìm kiếm nguồn cung thay thế.
Tuy nhiên, tác động thực tế còn phụ thuộc vào mức thuế áp dụng, điều kiện hợp đồng và cách phân bổ chi phí giữa các bên.
Gia tăng chi phí pháp lý và quản trị
Một cuộc điều tra phòng vệ thương mại thường liên quan đến nhiều loại tài liệu về giá bán, chi phí sản xuất, báo cáo tài chính và hoạt động xuất khẩu.
Doanh nghiệp có thể cần đến luật sư, chuyên gia thương mại quốc tế hoặc đơn vị tư vấn có kinh nghiệm.
Với những doanh nghiệp vừa và nhỏ, chi phí này có thể tạo áp lực lớn lên nguồn lực tài chính và nhân sự.
Đáng chú ý, ngay cả khi doanh nghiệp có cơ sở cho rằng hoạt động kinh doanh của mình phù hợp quy định, việc chứng minh và giải trình vẫn cần dữ liệu đầy đủ và phương pháp phù hợp.
Ảnh hưởng đến kế hoạch xuất khẩu dài hạn
Đối tác nhập khẩu thường quan tâm đến giá thành, tiến độ giao hàng và tính ổn định của nguồn cung.
Khi phát sinh rủi ro thuế, những yếu tố này có thể trở nên khó dự báo.
Doanh nghiệp vì vậy có nguy cơ gặp khó khăn trong đàm phán hợp đồng, duy trì khách hàng và xây dựng kế hoạch sản xuất.
Rủi ro phòng vệ thương mại không chỉ là một khoản chi phí phát sinh. Nó còn có thể ảnh hưởng đến chiến lược thị trường và khả năng duy trì quan hệ hợp tác dài hạn.
Vì sao đầu tư công nghệ và chất lượng thôi vẫn chưa đủ?
Công nghệ sản xuất, chất lượng ổn định và khả năng tối ưu chi phí là những yếu tố quan trọng giúp bao bì Việt Nam nâng cao sức cạnh tranh.
Tuy nhiên, khi tham gia thị trường quốc tế, năng lực sản xuất tốt cần đi cùng năng lực tuân thủ pháp luật thương mại.
Một doanh nghiệp có thể sản xuất ra sản phẩm đạt yêu cầu kỹ thuật, giao hàng đúng tiến độ và có giá cạnh tranh.
Nhưng nếu chưa hiểu rõ các quy định về phân loại hàng hóa, xuất xứ, chống bán phá giá hoặc chống trợ cấp, doanh nghiệp vẫn có nguy cơ gặp khó khăn khi tiếp cận thị trường.
Năng lực sản xuất quyết định khả năng tạo ra sản phẩm. Năng lực tuân thủ thương mại góp phần quyết định khả năng đưa sản phẩm đến thị trường và duy trì hoạt động xuất khẩu.
Điều này đòi hỏi doanh nghiệp thay đổi cách tiếp cận: Không chỉ xem pháp lý là vấn đề cần xử lý khi xảy ra tranh chấp, mà cần đưa yếu tố tuân thủ vào hoạt động phát triển sản phẩm và kinh doanh ngay từ đầu.
Doanh nghiệp bao bì giấy Việt Nam cần chuẩn bị gì trước các rào cản thương mại?
Để hạn chế sự bị động, doanh nghiệp có thể xây dựng kế hoạch quản trị rủi ro xuất khẩu dựa trên năm nhóm giải pháp.
1. Kiểm soát mã HS và phạm vi sản phẩm
Doanh nghiệp cần xác định mã HS phù hợp và kiểm tra phạm vi hàng hóa trong từng vụ việc liên quan.
Không nên chỉ căn cứ vào tên gọi sản phẩm hoặc một mã HS để kết luận về nghĩa vụ thuế.
Đối với những trường hợp phức tạp, cần tham khảo ý kiến chuyên môn hoặc đề nghị cơ quan có thẩm quyền xác định theo quy trình áp dụng.
2. Minh bạch nguồn gốc nguyên liệu và xuất xứ hàng hóa
Thông tin về nguyên liệu, nhà cung cấp, quy trình sản xuất và xuất xứ cần được quản lý rõ ràng.
Điều này hỗ trợ hoạt động truy xuất, lập hồ sơ và giải trình khi có yêu cầu.
Tuy nhiên, việc chứng minh xuất xứ không đồng nghĩa với việc sản phẩm được miễn thuế chống bán phá giá.
Doanh nghiệp cần phân biệt nghĩa vụ về xuất xứ với việc xác định phạm vi áp dụng biện pháp phòng vệ thương mại.
3. Chuẩn hóa hệ thống quản trị giá thành
Doanh nghiệp nên có khả năng theo dõi và phân tích các yếu tố cấu thành giá sản phẩm:
- Chi phí nguyên vật liệu.
- Chi phí nhân công.
- Chi phí sản xuất và quản lý.
- Chi phí bán hàng.
- Chi phí logistics.
- Giá bán theo thị trường và giao dịch.
Hệ thống dữ liệu rõ ràng vừa phục vụ quản trị kinh doanh, vừa hỗ trợ doanh nghiệp khi phải cung cấp thông tin trong quá trình điều tra.
4. Chủ động cập nhật luật thương mại quốc tế
Các vụ điều tra phòng vệ thương mại có thể kéo dài và trải qua nhiều giai đoạn.
Doanh nghiệp cần theo dõi thông báo từ cơ quan có thẩm quyền tại thị trường nhập khẩu và các kênh cảnh báo thương mại của Việt Nam.
Việc cập nhật thông tin từ sớm giúp doanh nghiệp có thêm thời gian đánh giá tác động và chuẩn bị phương án ứng phó.
5. Xây dựng lợi thế cạnh tranh bằng giá trị sản phẩm
Bên cạnh tối ưu chi phí, doanh nghiệp cần quan tâm đến những giá trị lâu dài như:
- Chất lượng sản phẩm ổn định.
- Khả năng đáp ứng yêu cầu kỹ thuật.
- Năng lực giao hàng và duy trì nguồn cung.
- Dịch vụ hỗ trợ khách hàng.
- Khả năng phát triển giải pháp bao bì theo nhu cầu.
- Hệ thống quản trị và tính minh bạch.
Đầu tư vào các yếu tố này không giúp doanh nghiệp tự động tránh được biện pháp chống bán phá giá, nhưng góp phần giảm sự phụ thuộc vào cạnh tranh bằng giá và tăng sức chống chịu trước biến động thị trường.
Muốn ra biển lớn, doanh nghiệp bao bì Việt Nam cần hiểu luật chơi
Hành trình xuất khẩu không chỉ là câu chuyện đưa sản phẩm từ nhà máy đến cảng biển, mà còn là quá trình đáp ứng những yêu cầu về chất lượng, thương mại và pháp lý.
Thực tế các vụ việc tại Hoa Kỳ cho thấy doanh nghiệp bao bì giấy Việt Nam cần có sự chuẩn bị toàn diện hơn khi tham gia chuỗi cung ứng quốc tế.
Một sản phẩm tốt là điều kiện quan trọng, nhưng chưa đủ.
Một mức giá cạnh tranh có thể mở ra cơ hội, nhưng không bảo đảm doanh nghiệp luôn duy trì được lợi thế.
Và một chiến lược xuất khẩu bền vững cần được xây dựng trên cả năng lực sản xuất, sự minh bạch, khả năng quản trị rủi ro và hiểu biết về thị trường.
Ra biển lớn không chỉ cần một con tàu tốt, mà còn phải hiểu luật hàng hải, dự báo được sóng gió và chuẩn bị đủ hành trang cho hành trình dài.
Đối với ngành bao bì giấy Việt Nam, sự chủ động hôm nay chính là nền tảng để nâng cao năng lực cạnh tranh trong tương lai.
Kết luận: Chủ động trước rào cản để nâng cao năng lực cạnh tranh
Các biện pháp chống bán phá giá và chống trợ cấp đang đặt ra những yêu cầu đáng chú ý đối với một số nhóm sản phẩm bao bì giấy xuất khẩu từ Việt Nam.
Dù không phải mọi loại bao bì đều thuộc diện áp dụng, doanh nghiệp vẫn cần chủ động kiểm tra sản phẩm, xác định rủi ro thuế và quản lý hồ sơ thương mại ngay từ giai đoạn chuẩn bị xuất khẩu.
Đầu tư công nghệ và nâng cao chất lượng vẫn là những yếu tố quan trọng, nhưng cần được kết hợp với kiến thức pháp lý và chiến lược phát triển thị trường.
Muốn cạnh tranh lâu dài, doanh nghiệp không chỉ cần sản xuất tốt, mà còn phải hiểu thị trường mình đang tham gia.
Và khi lợi thế giá rẻ không còn là yếu tố quyết định, đâu sẽ là con đường giúp sản phẩm bao bì Việt Nam xây dựng vị thế bền vững?
Đón đọc Kỳ 3: GIÁ TRỊ THỰC – CON ĐƯỜNG PHÁT TRIỂN BỀN VỮNG CỦA NGÀNH BAO BÌ VIỆT NAM.
Câu hỏi thường gặp (FAQ)
Những sản phẩm bao bì giấy nào của Việt Nam chịu tác động từ biện pháp chống bán phá giá của Hoa Kỳ?
Một số nhóm sản phẩm đã có vụ việc phòng vệ thương mại tại Hoa Kỳ gồm túi giấy mua sắm, đĩa giấy và sản phẩm bột giấy ép định hình. Tuy nhiên, phạm vi áp dụng phải được xác định theo từng quyết định và mô tả hàng hóa cụ thể.
Tất cả hộp giấy xuất khẩu sang Mỹ đều bị áp thuế chống bán phá giá phải không?
Không. Các biện pháp chống bán phá giá chỉ áp dụng với sản phẩm thuộc phạm vi hàng hóa của vụ việc liên quan và theo quy định có hiệu lực. Không thể mặc nhiên áp dụng cho toàn bộ hộp giấy xuất khẩu từ Việt Nam.
Thuế chống bán phá giá và thuế chống trợ cấp khác nhau như thế nào?
Thuế chống bán phá giá liên quan đến hàng nhập khẩu bị xác định bán phá giá. Thuế chống trợ cấp liên quan đến khoản trợ cấp có thể bị đối kháng theo quy định. Hai biện pháp có căn cứ điều tra riêng và có thể cùng liên quan đến một sản phẩm.
Mã HS có quyết định sản phẩm có bị áp thuế chống bán phá giá không?
Mã HS là thông tin quan trọng để phân loại và tra cứu, nhưng cần kiểm tra thêm mô tả phạm vi hàng hóa và các quyết định của cơ quan có thẩm quyền. Không nên kết luận chỉ dựa trên mã HS.
Doanh nghiệp bao bì giấy cần chuẩn bị gì trước khi xuất khẩu?
Doanh nghiệp nên kiểm tra sản phẩm và thị trường mục tiêu, xác định mã HS và xuất xứ, quản lý hồ sơ giá thành, theo dõi quy định phòng vệ thương mại và xây dựng phương án ứng phó khi cần thiết.